Pernah merasa penghasilan sudah meningkat, tetapi kondisi keuangan tidak banyak berubah? Gaji bertambah, kemampuan membeli sesuatu semakin besar, tetapi uang yang tersisa di akhir bulan tetap terasa sedikit.
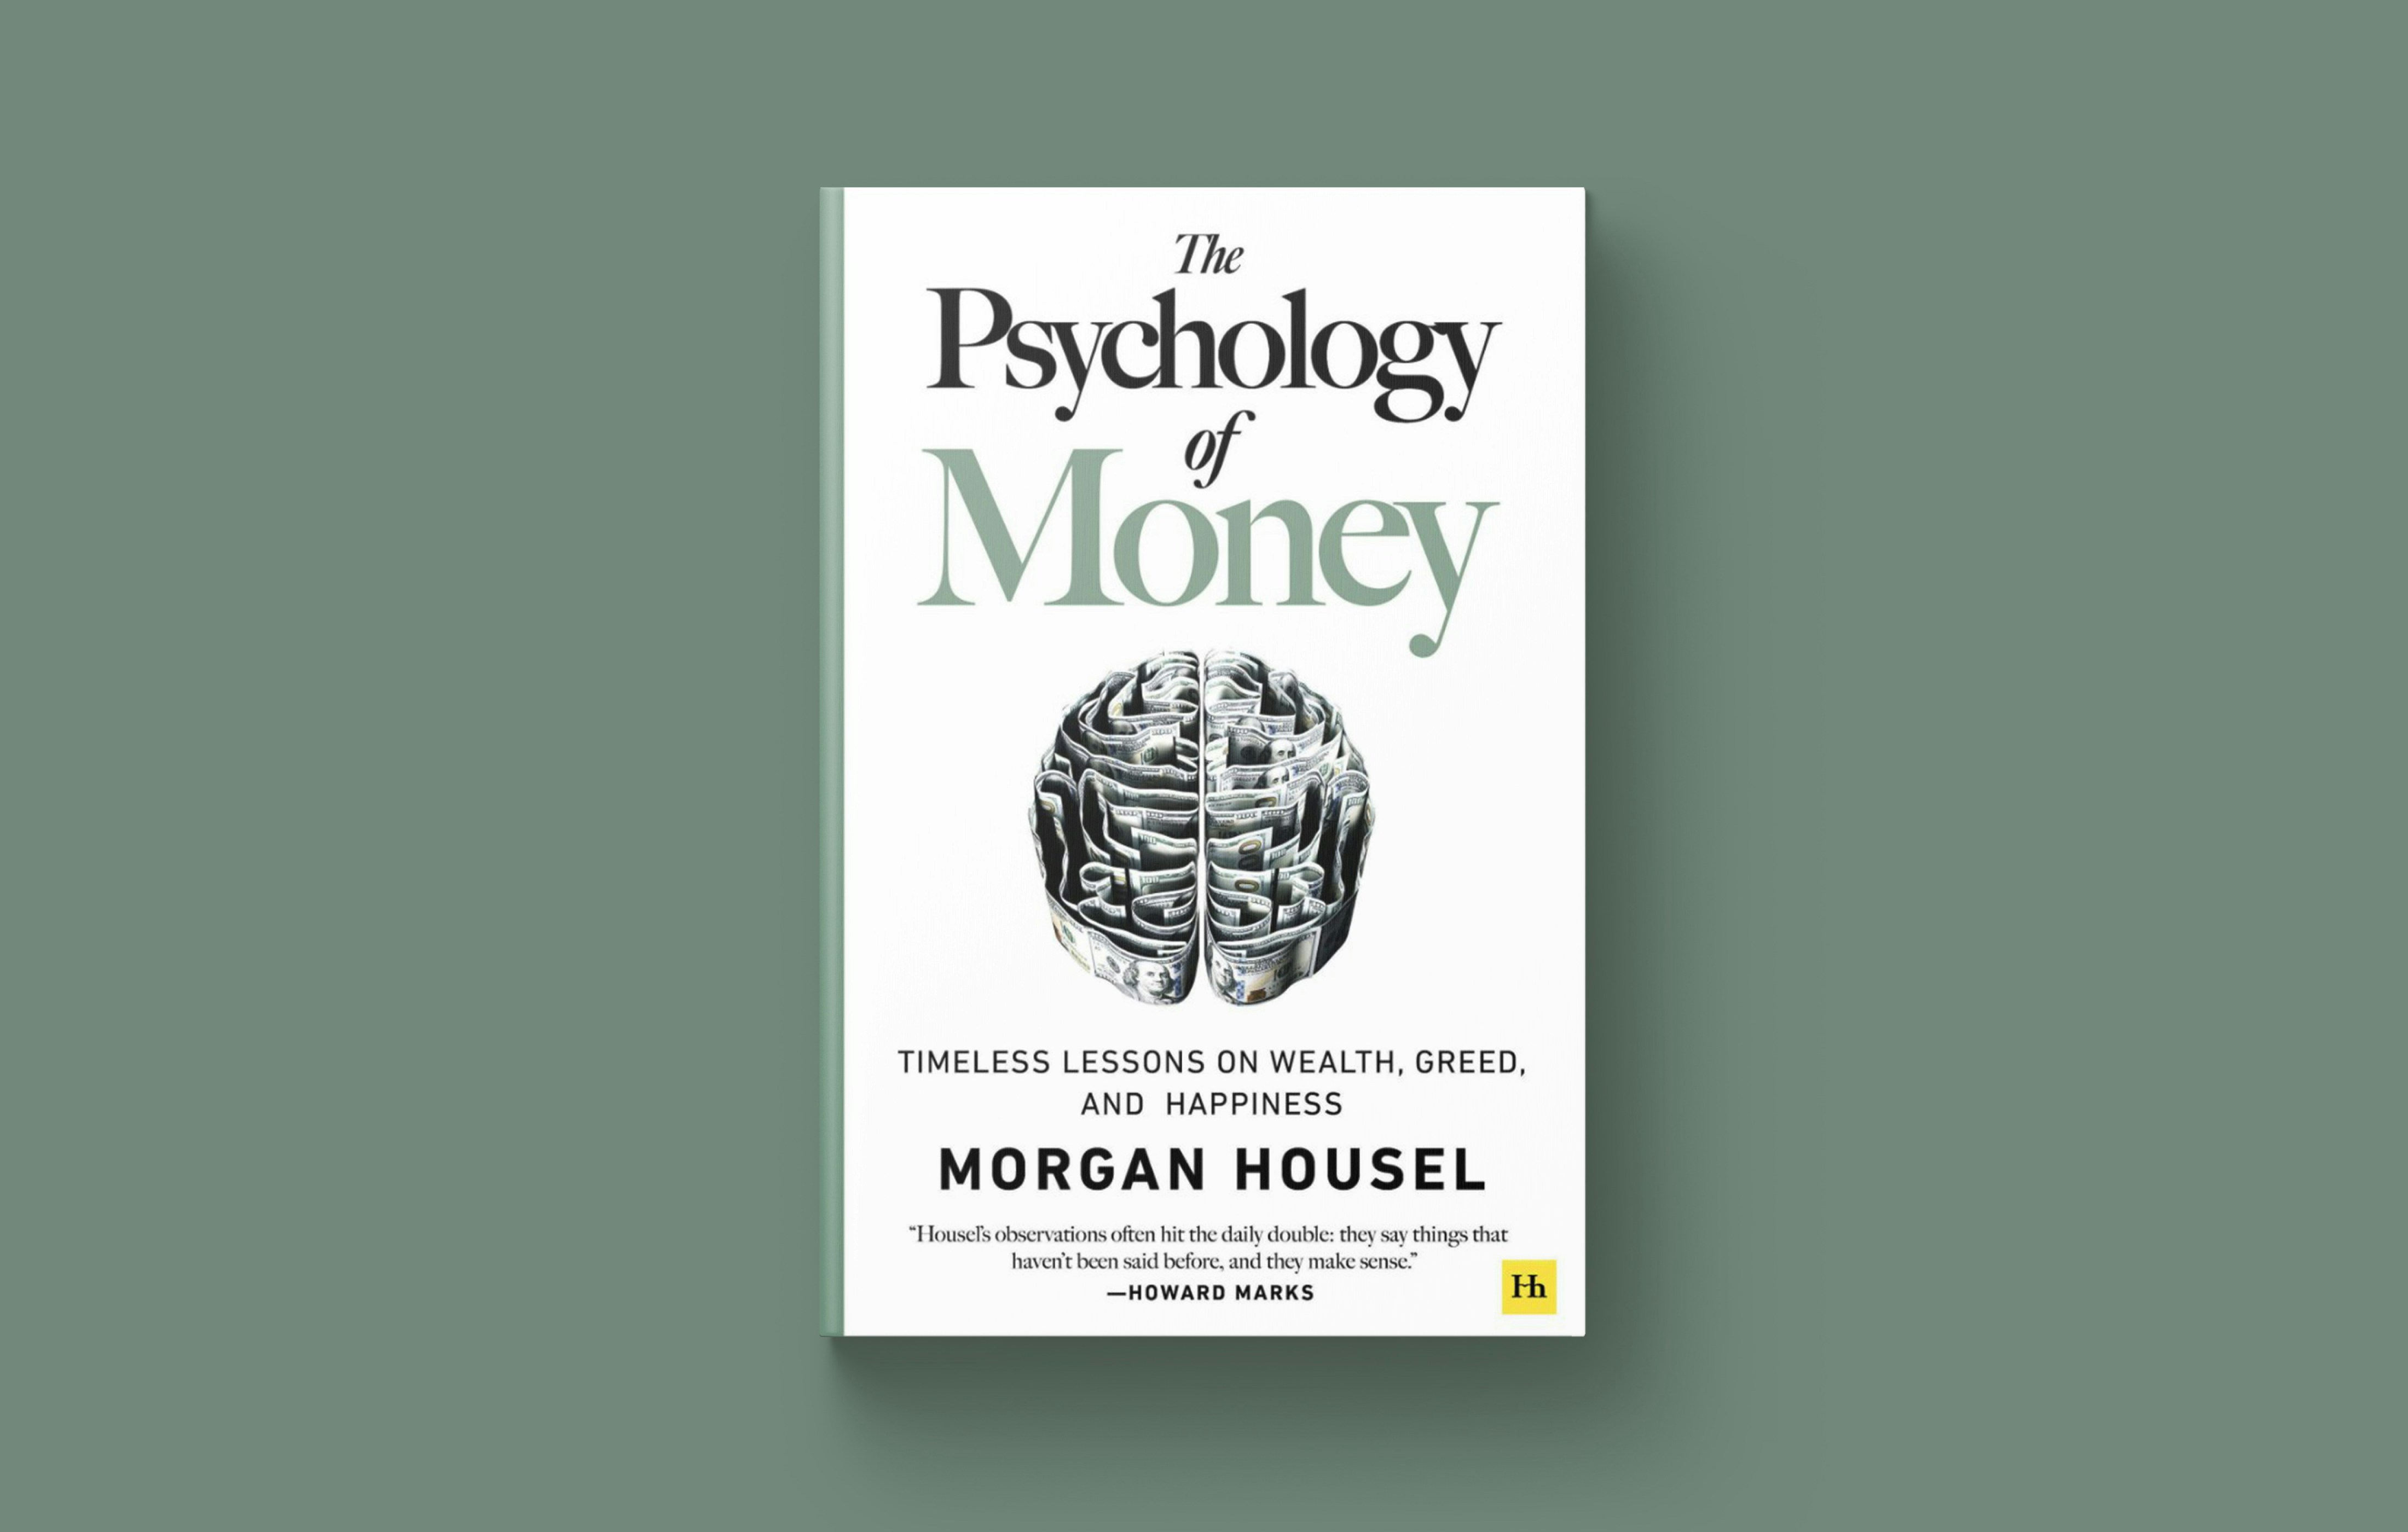
Dalam buku The Psychology of Money, Morgan Housel menjelaskan bahwa keberhasilan finansial tidak hanya ditentukan oleh pengetahuan, tetapi juga oleh perilaku seseorang dalam mengelola uang. Gagasan ini sejalan dengan James Clear dalam Atomic Habits, yang menekankan bahwa perubahan besar sering kali berasal dari kebiasaan kecil yang dilakukan secara konsisten.
Jika diterapkan dalam kehidupan finansial, keduanya memberikan pelajaran penting: masa depan keuangan bukan hanya ditentukan oleh seberapa besar penghasilan kita, tetapi juga bagaimana kita memperlakukan uang setiap hari.
Berikut lima kebiasaan kecil yang dapat memberikan dampak besar terhadap kondisi finansial dalam jangka panjang.
1. Sisihkan Uang Sebelum Membelanjakannya
Banyak orang menjadikan tabungan sebagai tujuan terakhir. Setelah menerima penghasilan, uang digunakan untuk memenuhi kebutuhan, membayar cicilan, dan menikmati gaya hidup. Jika masih ada sisa, barulah ditabung. Masalahnya, pengeluaran sering kali meningkat mengikuti penghasilan sehingga jumlah uang yang tersisa tidak banyak berubah.
Dalam The Psychology of Money, Morgan Housel menekankan pentingnya kemampuan menabung dalam membangun kekayaan. Menurut pemikirannya, kekayaan tidak hanya ditentukan oleh jumlah uang yang dihasilkan, tetapi juga seberapa banyak yang mampu dipertahankan. Penghasilan besar tidak selalu menghasilkan kekayaan apabila seluruhnya dihabiskan.
Kebiasaan ini dapat dimulai dengan menyisihkan sejumlah uang segera setelah menerima penghasilan, sebelum mengalokasikan sisanya untuk pengeluaran. Tidak harus besar, yang penting realistis dan konsisten. Bahkan menyisihkan Rp300.000 setiap bulan dapat menghasilkan tabungan Rp3,6 juta dalam setahun, sekaligus membentuk kebiasaan yang mendukung tujuan finansial jangka panjang.
2. Berhenti Mengukur Kekayaan dari Penampilan
Mobil mahal, barang bermerek, dan liburan mewah sering dianggap sebagai tanda kesuksesan finansial. Padahal, apa yang terlihat dari luar tidak selalu mencerminkan kondisi keuangan seseorang. Kita bisa melihat apa yang dibeli orang lain, tetapi tidak mengetahui berapa banyak tabungan, investasi, atau kewajiban yang mereka miliki.
Morgan Housel menjelaskan gagasan tersebut melalui salah satu pernyataan dalam The Psychology of Money: “Wealth is what you don't see.” Kekayaan sering kali justru berada pada uang yang tidak dibelanjakan, aset yang terus dikumpulkan, dan kemampuan finansial yang tidak perlu ditunjukkan kepada orang lain.
Memahami perbedaan antara terlihat kaya dan benar-benar memiliki kekayaan dapat membantu kita mengambil keputusan konsumsi dengan lebih sadar. Daripada membeli sesuatu untuk memenuhi ekspektasi sosial, lebih baik mempertimbangkan apakah pengeluaran tersebut memberikan manfaat nyata dan sesuai dengan prioritas keuangan pribadi.
3. Buat Kebiasaan Finansial yang Baik Menjadi Lebih Mudah
Banyak orang memiliki niat untuk menabung, mengurangi belanja impulsif, atau mulai berinvestasi. Namun, niat tersebut sering berhenti setelah beberapa minggu karena penerapannya terlalu bergantung pada motivasi dan kemampuan mengendalikan diri setiap hari.
Dalam Atomic Habits, James Clear menjelaskan bahwa perubahan perilaku lebih mudah dipertahankan ketika lingkungan dan sistem mendukung kebiasaan yang ingin dibangun. Salah satu prinsipnya adalah make it easy, yaitu membuat kebiasaan baik menjadi lebih mudah dilakukan sehingga tidak memerlukan usaha besar setiap kali ingin mengulanginya.
Dalam pengelolaan keuangan, prinsip ini dapat diterapkan melalui transfer tabungan otomatis setiap menerima gaji, pemisahan rekening kebutuhan dan tabungan, atau pengurangan notifikasi promosi belanja. Dengan sistem sederhana tersebut, keputusan finansial yang baik dapat menjadi bagian dari rutinitas, bukan sesuatu yang terus-menerus membutuhkan motivasi.
4. Biasakan Menunda Keputusan Pembelian
Kemudahan belanja online membuat seseorang dapat membeli barang hanya dalam beberapa detik. Diskon terbatas, promosi gratis ongkir, dan fasilitas pembayaran tertunda sering menciptakan dorongan untuk segera bertransaksi, bahkan ketika barang tersebut sebenarnya belum dibutuhkan.
Dalam The Psychology of Money, Morgan Housel membahas bagaimana keputusan finansial dipengaruhi oleh emosi, pengalaman, dan cara seseorang memandang uang. Hal ini mengingatkan kita bahwa keputusan membeli sesuatu tidak selalu didasarkan pada kebutuhan rasional, tetapi juga dapat dipengaruhi oleh keinginan sesaat.
Salah satu cara sederhana untuk mengurangi pembelian impulsif adalah menerapkan aturan menunggu 24 jam sebelum membeli barang yang tidak mendesak. Jeda tersebut memberikan kesempatan untuk mempertimbangkan apakah pembelian benar-benar diperlukan, sesuai kemampuan, dan sejalan dengan tujuan keuangan. Tujuannya bukan berhenti menikmati uang, melainkan membelanjakannya dengan lebih sadar.
5. Fokus pada Sistem, Bukan Hanya Target Keuangan
Memiliki tabungan Rp50 juta, melunasi seluruh utang, atau membeli rumah pertama merupakan contoh target finansial yang banyak diinginkan. Namun, menetapkan target saja tidak cukup apabila tidak disertai kebiasaan yang mendukung pencapaiannya. Tanpa proses yang jelas, target sering kali hanya menjadi harapan yang terus ditunda.
James Clear dalam Atomic Habits membedakan antara goals dan systems. Goals merupakan hasil yang ingin dicapai, sedangkan systems adalah proses yang dilakukan untuk mencapai hasil tersebut. Dalam konteks keuangan, memiliki tabungan Rp50 juta adalah tujuan, sementara menyusun anggaran, meningkatkan penghasilan, dan menabung secara rutin merupakan sistem yang membuat tujuan tersebut lebih mungkin tercapai.
Daripada hanya memeriksa seberapa jauh target keuangan telah tercapai, mulailah mengevaluasi kebiasaan setiap bulan. Perhatikan apakah pengeluaran semakin terkendali, tabungan bertambah, dan kewajiban finansial berkurang. Dengan berfokus pada proses yang dapat dilakukan secara konsisten, kemajuan finansial menjadi lebih realistis dan terukur.
Kesimpulan
Membangun kondisi keuangan yang lebih baik tidak selalu membutuhkan keputusan besar. Sering kali, perubahan justru dimulai dari kebiasaan sederhana seperti menyisihkan penghasilan, mengendalikan konsumsi, dan mengevaluasi keputusan finansial secara rutin.
Morgan Housel mengingatkan bahwa perilaku memainkan peran penting dalam keberhasilan finansial, sementara James Clear menunjukkan bagaimana kebiasaan kecil dapat menghasilkan perubahan besar ketika dilakukan secara konsisten. Keduanya memberikan perspektif bahwa memahami uang saja tidak cukup tanpa membangun sistem dan perilaku yang mendukungnya.
Pada akhirnya, masa depan keuangan bukan hanya tentang berapa banyak uang yang kita hasilkan, tetapi juga tentang apa yang terus kita lakukan dengan uang tersebut.
Referensi
Morgan Housel (2020). The Psychology of Money: Timeless Lessons on Wealth, Greed, and Happiness. Harriman House.
James Clear (2018). Atomic Habits: An Easy & Proven Way to Build Good Habits & Break Bad Ones. Avery.
Artikel ini disusun untuk tujuan edukasi finansial berdasarkan interpretasi terhadap gagasan kedua penulis.